
Пенсионната бомба в Европа: Хората не умират достатъчно бързо
 Борис Петров
· 4 минути четене

Учтивата версия на европейската история за дълголетието, разказана от инвестиционния институт на Unicredit, е, че:„Дълголетието променя разпределението на активите на доставчиците на анюитети“. В превод: хората не умират достатъчно бързо и това е проблем за европейската пенсионна математика.
След десетилетия на подценяване на продължителността на живота на пенсионерите, застрахователите и пенсионните фондове в Европа са заседнали с трилиони пасиви, оценени за свят, в който средностатистическият човек е умирал на 72, а не на 82 години.
Резултатът? Бавно свиване на платежоспособността, което тихо пренаписва европейската финансова система.
Графиката отдолу показва десетте най-големи пазара за животозастраховане (които представляват 81% от световните брутни записани премии за животозастраховане през 2023 г.) и промените в продължителността на живота до 2023 г.
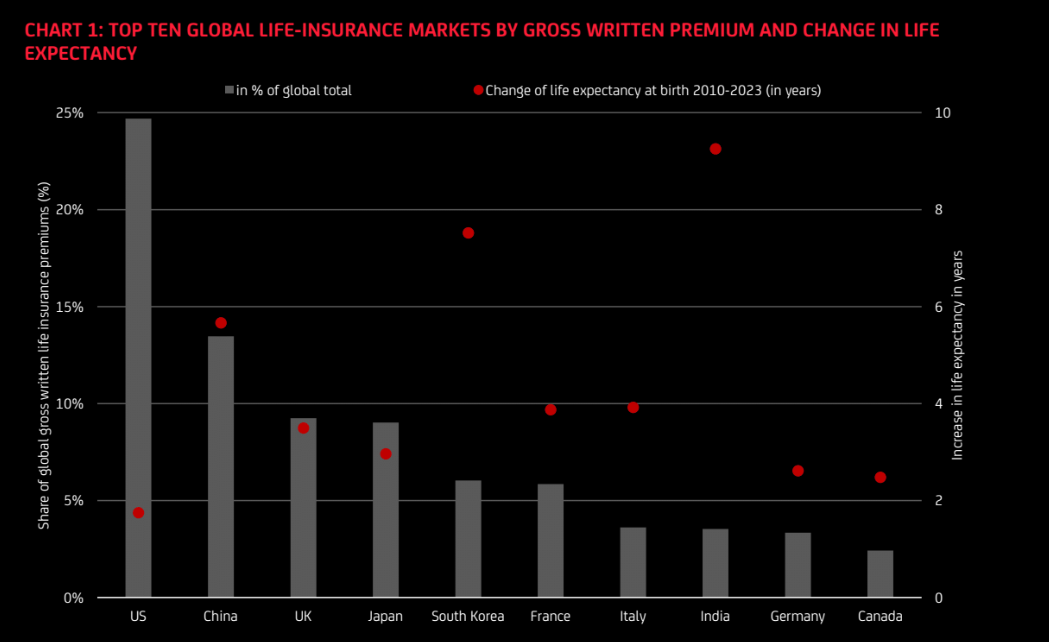
Както се вижда проблемите не са само в Европа. Китай и Южна Корея също трябва да са нащрек.
Важно: Не е възможно географски да се диверсифицира колективният риск от дълголетие за застрахователите.
Добре дошли в новия пенсионен ред
Договор, подписан през 1980 г., е предполагал, че пенсионерът ще получава анюитетни плащания в продължение на 7 години.
Днес същият пенсионер живее 16-17 години след пенсиониране. Това е 140% увеличение на периода на изплащане.
Unicredit отбелязва, че макар „да няма системен риск“ (техните думи), индустрията трескаво прехвърля проблема на презастрахователите, на капиталовите пазари и в крайна сметка на вас, застрахования.
Добре дошли в новия пенсионен ред:
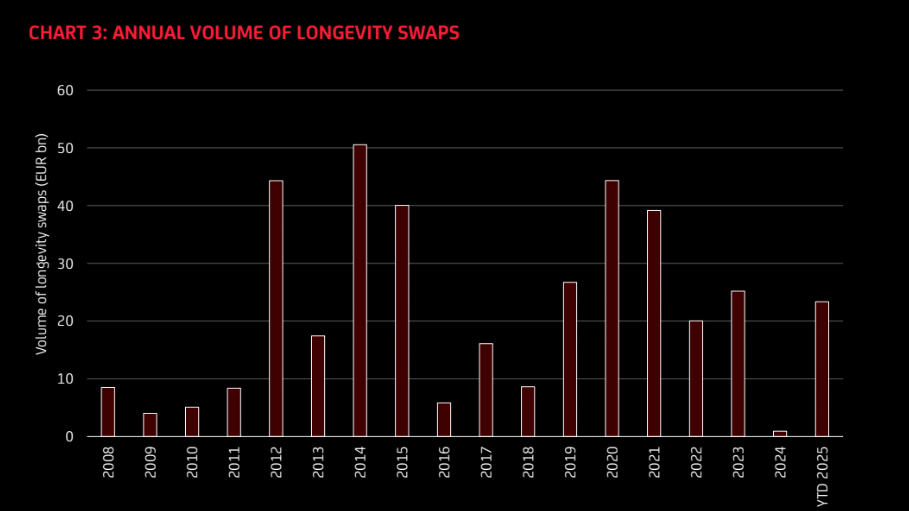
- Суапове за дълголетие — само тази година сделки на стойност 23 милиарда евро позволяват на застрахователите да плащат на презастрахователите, за да се справят с проблема „твърде дълъг живот“.
- Трикове на капиталовия пазар като „облигациите, свързани с дълголетие“ на Swiss Re се появяват отново, този път с луксозни опаковки и ESG.
- Пенсиите с определени обезщетения (гарантирани доживот) умират. Пенсиите с определени вноски (получаваш толкова, колкото си успял да спестиш) са новата нормалност.
На прост език: Рискът спестяванията ви да не издържат толкова дълго, колкото ще живеете, е ваш проблем, а не на вашия фонд.
Възходящ натиск върху доходността по облигациите
„През 2035 г. очакваме доходност по 10-годишните облигации от 4,5% в САЩ, 2,75% в Германия, 4,25% във Великобритания и 2,0% в Япония. Наред с прогнозите на нашите икономисти за дългосрочния лихвен процент, растежът и фискалните траектории са ключови фактори за нашите прогнози за доходността.
За САЩ динамиката на дълга и по-силният растеж на БВП от изкуствения интелект сочат към натиск за повишаване на доходността във времето.“
Goldman Sachs
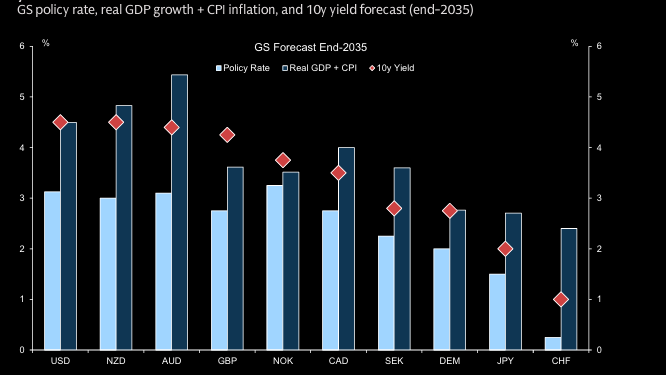
Ако проследим последните тенденции на пазарите на държавни облигации ще видим, че подобни прогнози дори са по-скоро оптимистични, но да не навлизаме в сферата на „кристалните кълба“.
Демографски маржин кол на забавен кадър
Европейските системи, при които работниците плащат пенсиите на пенсионерите в момента (82% от пенсионните плащания в еврозоната) са проектирани за свят с четирима работещи на пенсионер. Това съотношение се срива.
Математиката просто не излиза без едно от следните:
- Хората умират по-рано,
- Работят по-дълго,
- Капиталовите пазари компенсират разликата чрез по-висока доходност – т.е. по-голям риск.
Крайният извод на UniCredit:
„Тъй като инвестиционният риск все повече се прехвърля върху притежателите на полици, портфейлите се изместват от дългосрочни облигации към акции.“
В превод: пенсионерите се превръщат в инвеститори, поемащи все повече риск, за да се предотврати срива на системата.
Заключение
„Революцията на дълголетието“ звучи благородно на хартия. Кой не иска да живее по-дълго? Но за европейската финансова система това е актюерски кошмар, прикрит като прогрес.
Колкото по-дълго живеем, толкова повече системата се осланя на ливъридж, пазарите и надеждата.
Старата ера на гарантираните пенсии отмина. Добре дошли в ерата на риска на дълголетие и „направи си сам“ (спестявай и инвестирай), където твърде дългият живот може да е скъпа грешка за неподготвените.
П.П. Оформя се сблъсък между фармацевтичната индустрия (поддържа пациентите възможно най-дълго време живи, но болни) и пенсионната система (иска ги възможно най-скоро мъртви).