
Основите · Управление на портфейл
Ребалансиране на портфейл: Какво представлява и как да го направите?
 Борис Петров
· 7 минути четене

Най-големият риск за инвеститора рядко се появява по време на криза. Той се натрупва бавно, когато пазарите са спокойни, доходността е добра, а увереността – висока. Активите, които са работили най-добре, постепенно заемат все по-голямо място в портфейла, докато рискът се маскира като сигурност.
Именно тогава повечето инвеститори са най-уязвими – не защото са взели лоши решения, а защото са спрели да задават трудните въпроси.
Ребалансирането е не просто механично връщане към определени проценти, а съзнателна корекция на риска, когато контекстът се е променил. В свят на цикли, крайности и асиметрии, то не е опит да се надхитри пазарът, а начин портфейлът да остане устойчив – не само в добрите времена, но и когато самодоволството се окаже най-скъпата грешка.
Какво е ребалансиране на инвестиционен портфейл?
Ребалансирането е процесът, чрез който инвеститорът връща контрола върху поетия риск, когато пазарните движения са променили портфейла. То не се фокусира върху това какво притежаваме, а върху това колко риск носи всяка позиция след промените в цената, оценките и пазарната среда. Един и същ актив може да бъде разумна инвестиция при една цена и източник на риск при друга.
В този смисъл ребалансирането не е опит за пазарен тайминг, а признаване, че рискът не е статичен. Когато даден актив поскъпва, той не просто увеличава теглото си в портфейла – той променя асиметрията между потенциална печалба и загуба.
Ребалансирането е моментът, в който инвеститорът проверява дали все още е адекватно компенсиран за този риск или просто е станал заложник на собствените си успехи.
Ключовото тук е, че ребалансирането се ръководи от промяна в съотношението риск–възнаграждение, а не само от предварително зададено правило. То е реакция на контекст – на оценки, цикли, поведение и уязвимост към неблагоприятни сценарии, а не на отклонение от някакъв идеален, но често абстрактен „баланс“.
В обощение, основните причини за ребалансиране на портфейл включват:
- Концентрация в портфейла;
- Промяна в стратегията;
- Промяна в съотношението риск – възвърщаемост;
- Илюзия за сигурност;
- Уязвимост към един сценарий.
Едни от основните начини за управление на портфолио от активи са диверсификацията и ребалансирането и те са тясно свързани по между си.
Предимства и недостатъци на ребалансирането на портфейл
Както всяко нещо ребалансирането има своите предимства и недостатъци. То е инструмент, който добавя стойност в определени контексти и я отнема в други.
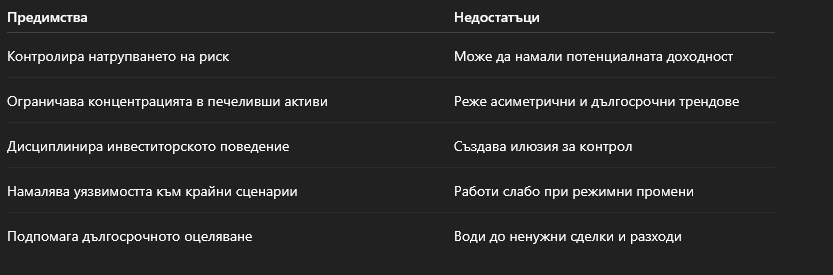
Ребалансирането не е предназначено да прави портфейла „по-добър“ във всеки момент, а по-устойчив във времето. То добавя стойност, когато рискът е подценен, и започва да вреди, когато се прилага механично или без разбиране на контекста.
Кога да ребалнсирате портфейл?
Въпросът не е дали да ребалансираме, а кога. Един и същ портфейл може да изисква активна намеса в определен момент и пълно бездействие в друг. Разликата между двете не се определя от календара, а от контекста – от това как рискът, цените и поведението на пазара са се променили.
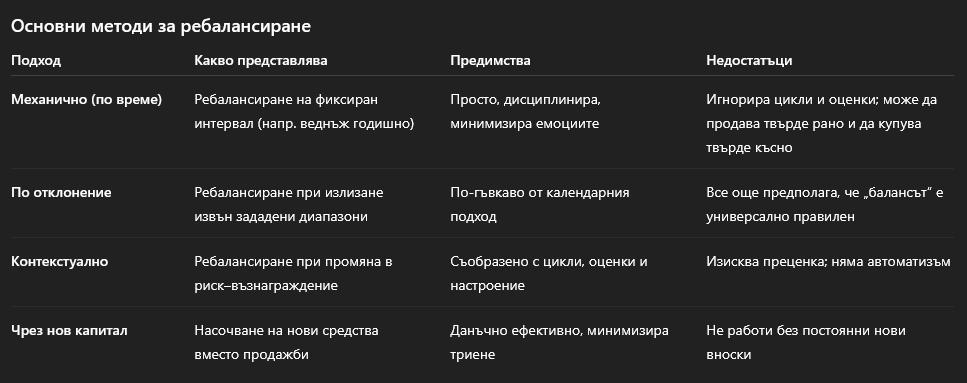
Механичното ребалансиране е най-разпространеният подход, защото предлага яснота и дисциплина. В определени периоди то върши своята работа добре – ограничава емоциите и поддържа базов контрол върху риска. Проблемите възникват, когато този метод се прилага без оглед на средата, в която пазарът се намира – цикли, оценки, настроения и др.
Реални примери за оценките можете да поткриете в записа на уебинара по-горе.
Пазарите не се движат равномерно, рискът не се натрупва линейно, а циклите рядко съвпадат с календара. Затова изборът на метод за ребалансиране има смисъл само ако е съобразен с контекста, а не ако следва правило само защото е удобно.
Пркатически насоки за ребалансиране на портфейл
Практическото ребалансиране не започва с действие, а с преценка. Първият въпрос не е какво да направим, а дали въобще трябва да правим нещо. Следващите насоки не са правила, а ориентири за инвеститора, който иска да управлява риска осъзнато, а не механично.
Целево разпределение
Разбира се, всичко започва с целево разпределение на активите, което може да е полезно, когато служи за ориентация и контрол на риска, но става опасно, когато се превърне в догма. То трябва да отразява поетия риск при „нормални“ условия, а не да се поддържа механично във всяка среда.
Когато оценките, циклите или асиметрията се променят съществено, и рамката трябва да бъде поставена под въпрос – не за да се гони тайминг, а за да се избегне сляпото следване на миналото.
Ребалансирайте риска, а не процентите
Процентите са резултат, не причина. Ако даден актив е поскъпнал значително, ключовият въпрос не е дали е надхвърлил зададеното тегло, а дали при текущата цена все още предлага адекватно съотношение риск–възнаграждение. Ребалансирането трябва да отразява промяна в риска, а не просто отклонение от първоначалния план.
Въпроси вместо правила
Вместо да използвате само и единствено фиксирани дати и проценти, задвайте си някои ключови въпроси:
- Компенсиран ли съм достатъчно добре за поетия риск при текущите оценки?
- Коя част от портфейла ще засегне най-много портфейла при силно негативен сценарий?
- Какво купува тълпата и какво е масово прието за „сигурно“?
С промяната на тези отговори, то е добре да промените и структурата на портфейла.
Бъдете контрациклични и антиконссенсусни, а не механични
Ребалансирането работи най-добре като контрациклично действие – намаляване на експозиция там, където инвестира тълпата и самодоволството е високо, и увеличаване там, където страхът доминира. Това обаче не означава автоматично „против пазара“. Контекстът и фундаментът винаги имат предимство пред рефлекса.
Повече по темата може да научите в статията „Инвестиции срещу тълпата: защо мнозинството обикновено бърка?„.
Леки корекции вместо резки движения
Частичното ребалансиране често е по-зряло от крайното. То позволява контрол на риска, без да унищожава напълно потенциала на добра инвестиционна теза. В свят на несигурност постепенните корекции са по-устойчиви от категоричните решения.
Пазете асиметрията
Най-голямата грешка при ребалансирането е преждевременното затваряне на асиметрични позиции – такива с ограничен риск о от спад и значителен потенциал. Ако дадена инвестиция все още предлага небалансирана в ваша полза възвръщаемост, механичното ребалансиране може да направи портфейла по-крехък, а не по-сигурен.
Използвайте нов капитал
Когато разполагате с нови средства, ребалансирането чрез добавяне, а не чрез продажба, често е по-ефективно – и поведенчески, и данъчно. Това позволява корекция на структурата с минимални покупки и продажби.
Заключение
Ребалансирането не е техника за оптимизация, а процес на мислене. То изисква не толкова действие, колкото преценка – кога рискът се е променил, кога увереността е изпреварила реалността и кога портфейлът е станал уязвим към сценарии, които вече не са компенсирани.
Зрелият инвеститор не ребалансира, за да бъде „в баланс“, а за да остане устойчив във време на цикли и крайности. Когато се използва осъзнато, ребалансирането не обещава по-висока доходност, но увеличава шанса да оцелеем достатъчно дълго, за да я постигнем.