Петролът може да поевтинява, а зареждането на резервоара да остава скъпо. Между барела и колонката има транспортна сметка, която вече притиска рафинериите и може да ги принуди да произвеждат по-малко горива.
Отстъпката се губи по пътя
Възстановяването на петролния износ от Персийския залив изглежда като добра новина за потребителите. Повече предлагане би трябвало да намали цената на суровината и постепенно да облекчи цените на горивата.
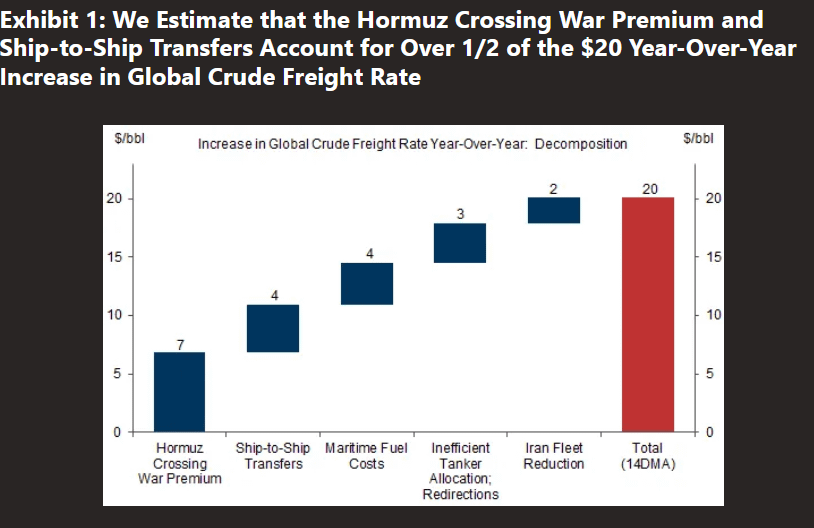
Анализът на Goldman Sachs показва къде тази връзка може да се прекъсне: при доставката. Банката оценява годишното увеличение на транспортните разходи за суров петрол на около $20 за барел според своя показател с 14-дневно изглаждане.
- Приблизително $7 идват от военната премия за преминаване през Ормузкия проток,
- $4 от прехвърлянето на товари между танкери,
- още $4 от корабното гориво,
- $3 от неефективно разпределение и пренасочване на танкерите,
- и $2 от ограничаването на иранския флот.
Това е моделна разбивка на Goldman, която по допускане обяснява цялото увеличение. Тя не представлява независимо измерена сметка за всяка отделна причина.
Практическото следствие обаче е ясно: производителят може да получава по-малко за барела, докато рафинерията продължава да плаща висока крайна цена за доставката му. Част от петролното поевтиняване просто се поглъща от логистиката.