Във вчерашния и днешния епизод на „Играта на пазарите“ коментирах накратко „черният понеделник“ на световните финансови пазари, който на пръв поглед започна от Япония. Препоръчвам да изгледате двата епизода преди да се насочите към днешния анализ.
Вече всички знаете цифрите за спадовете вчера няма смисъл да ги изброявам. За да придобиете представа колко силен бе труса на пазарите ще спомена само няколко числа за VIX.
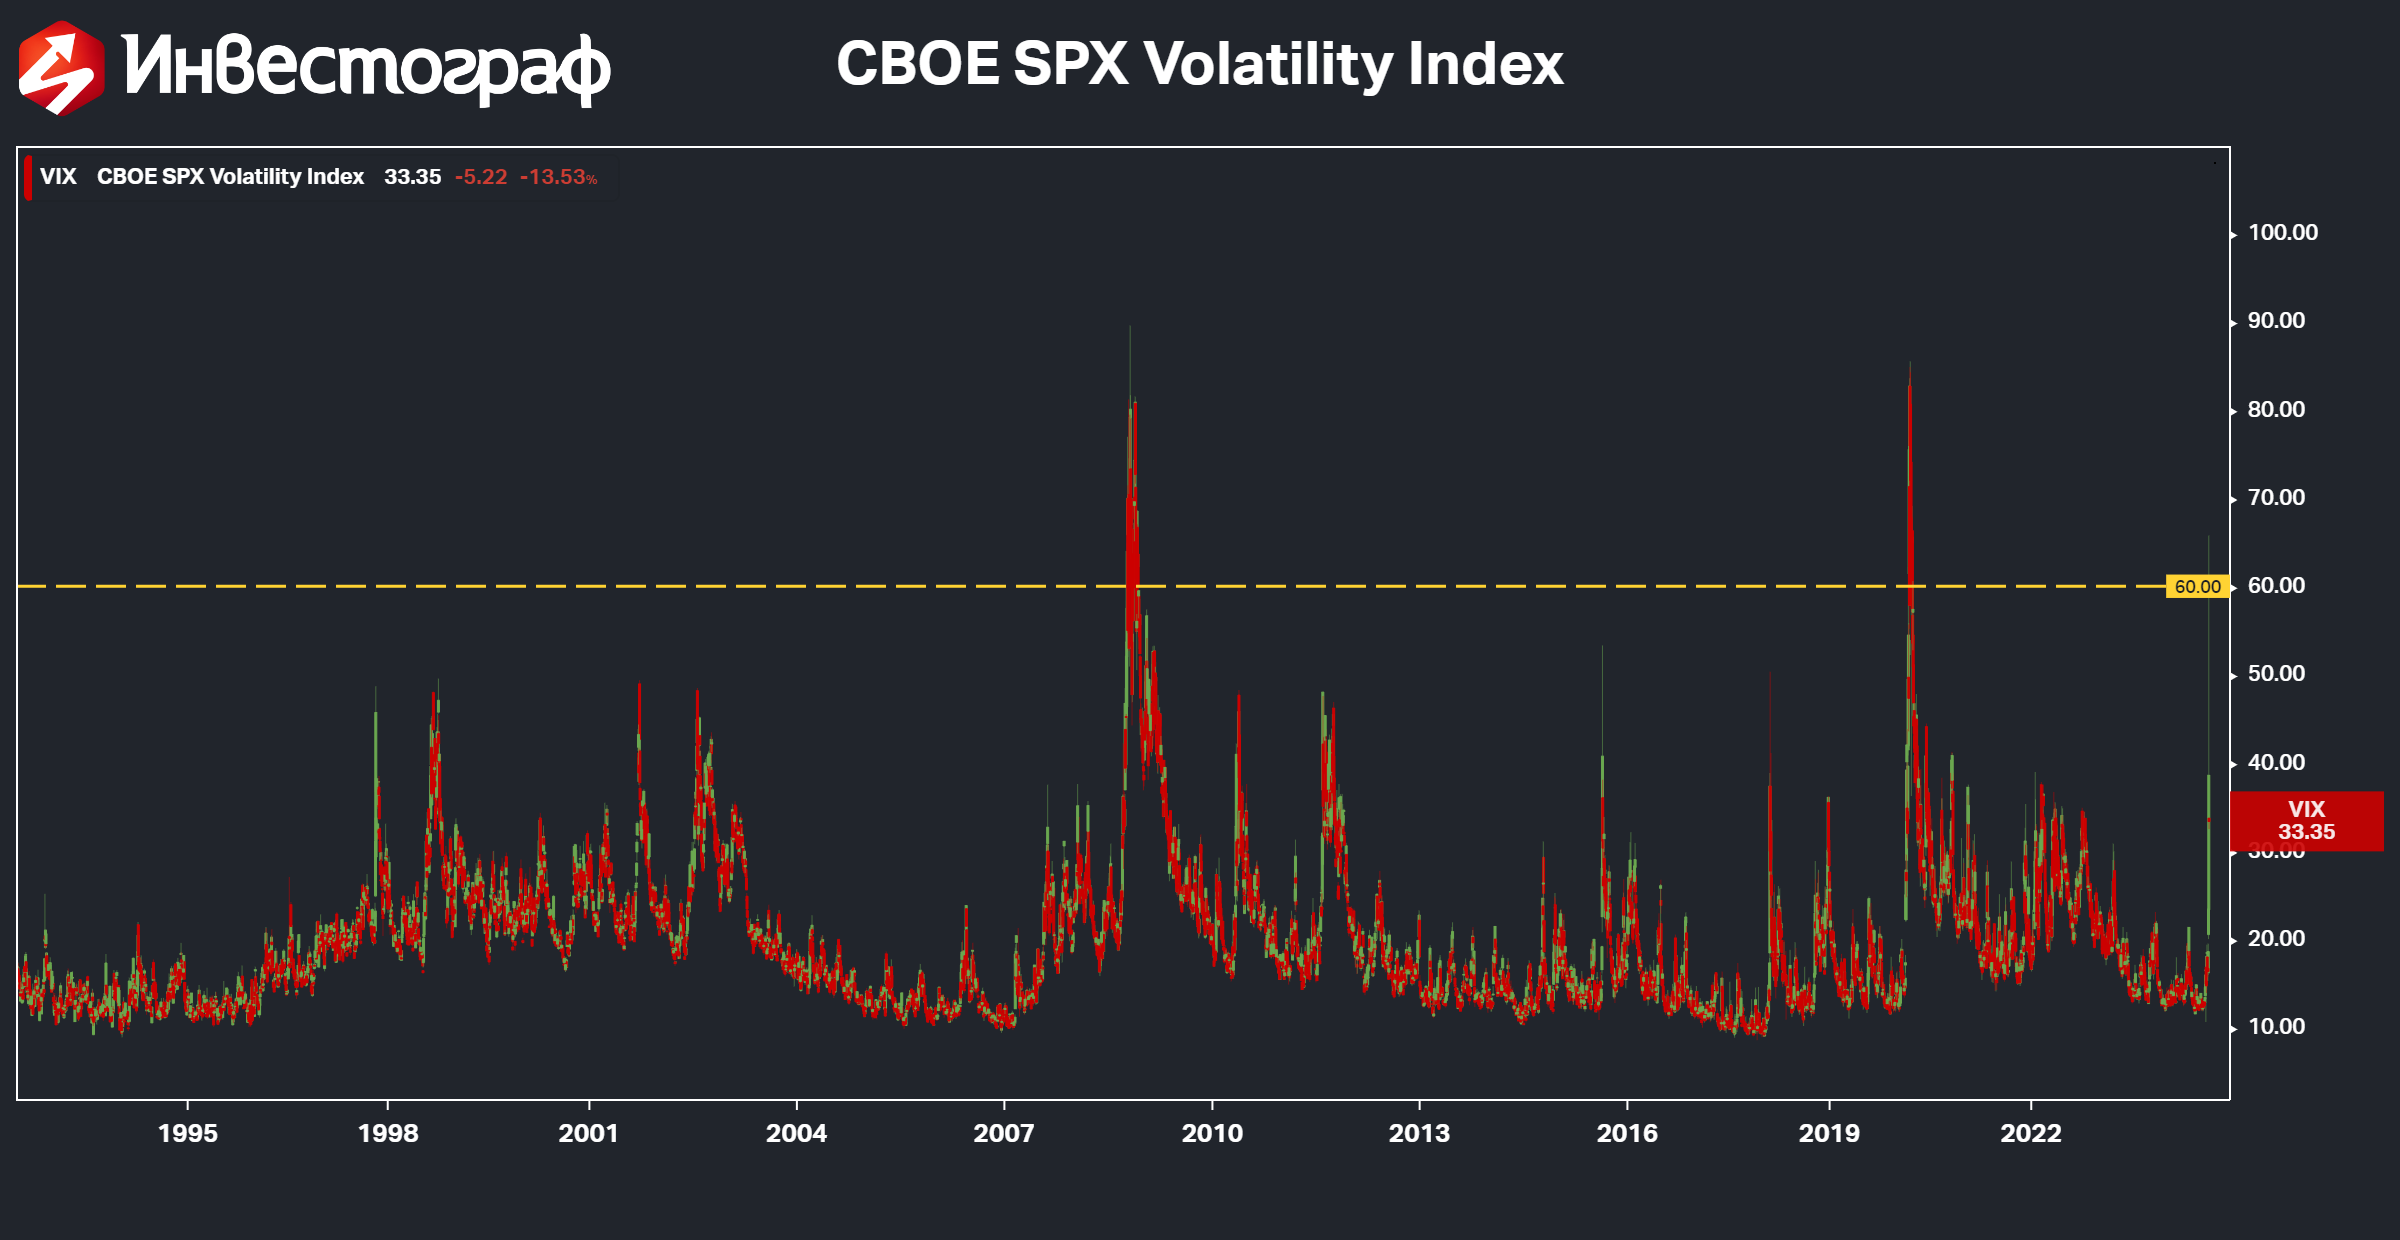
Според индексът на страха, най-лошите събития на пазарите в последните 3 десетилетия са:
- Глобалната финансова криза, когато индексът достига 89,5 пункта.
- Заразата, когато VIX достига 85,5 пункта.
- Вчера 5 август 2024 година, когато VIX удари 65,7 пункта.
Това са единствените 3 пъти в историята, в които VIX е преминавал над 60 пункта.
Имаше една поредица от данни и събития, която доведе до тук:
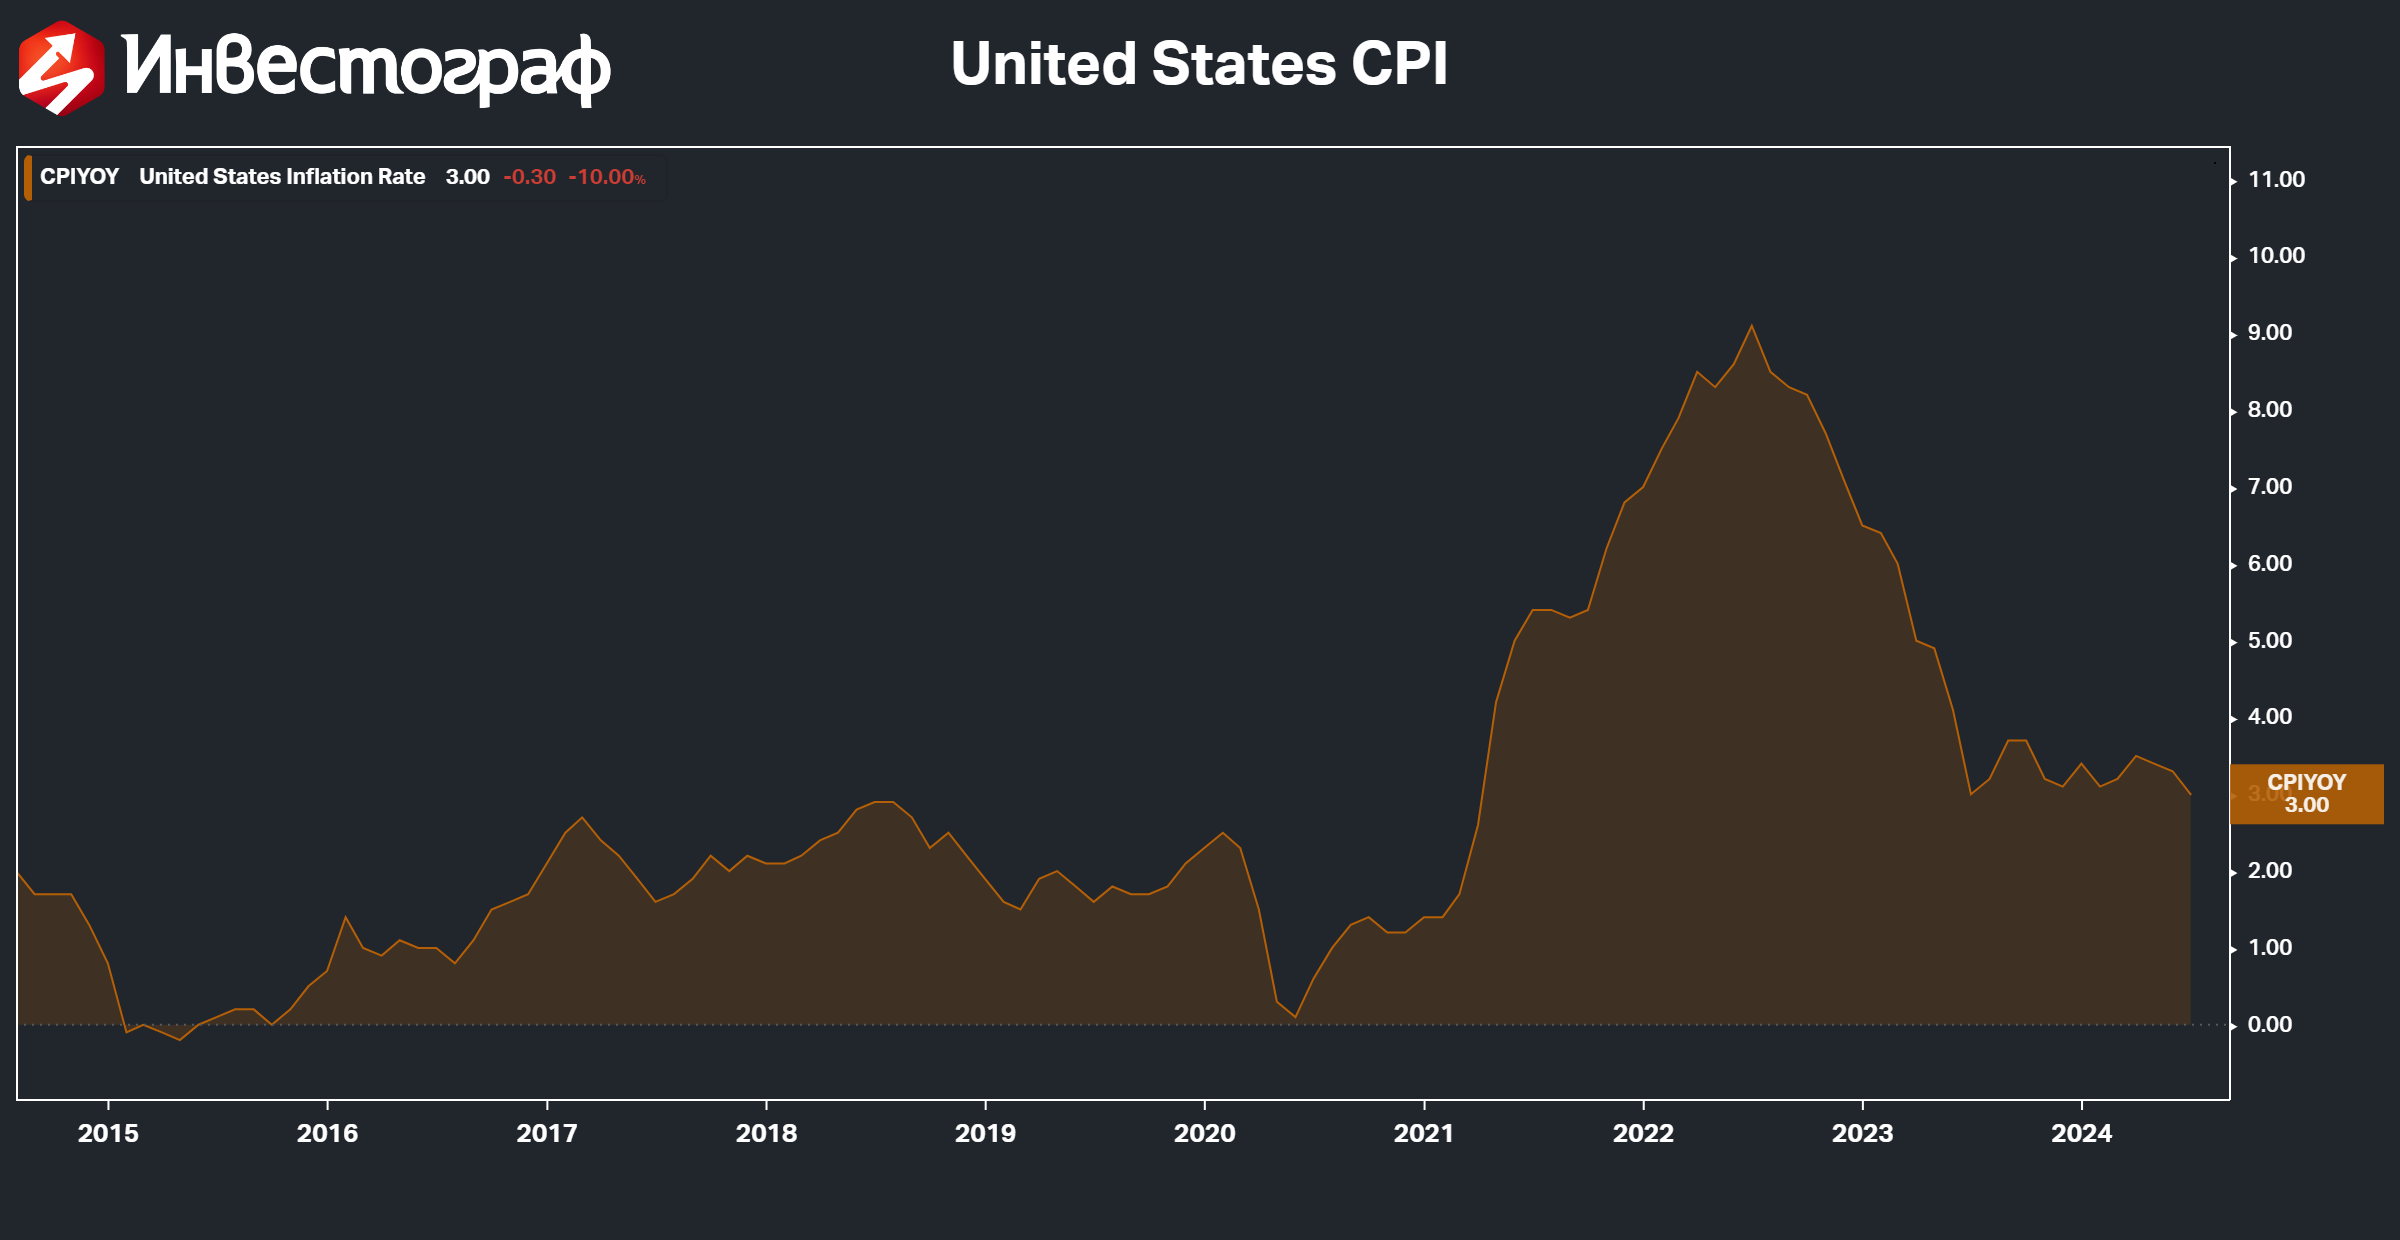
- Индексът на потребителските цени в САЩ излезе под очакванията и увеличи вероятността за сваляне на лихвите от страна на ФЕД (11-ти юли).
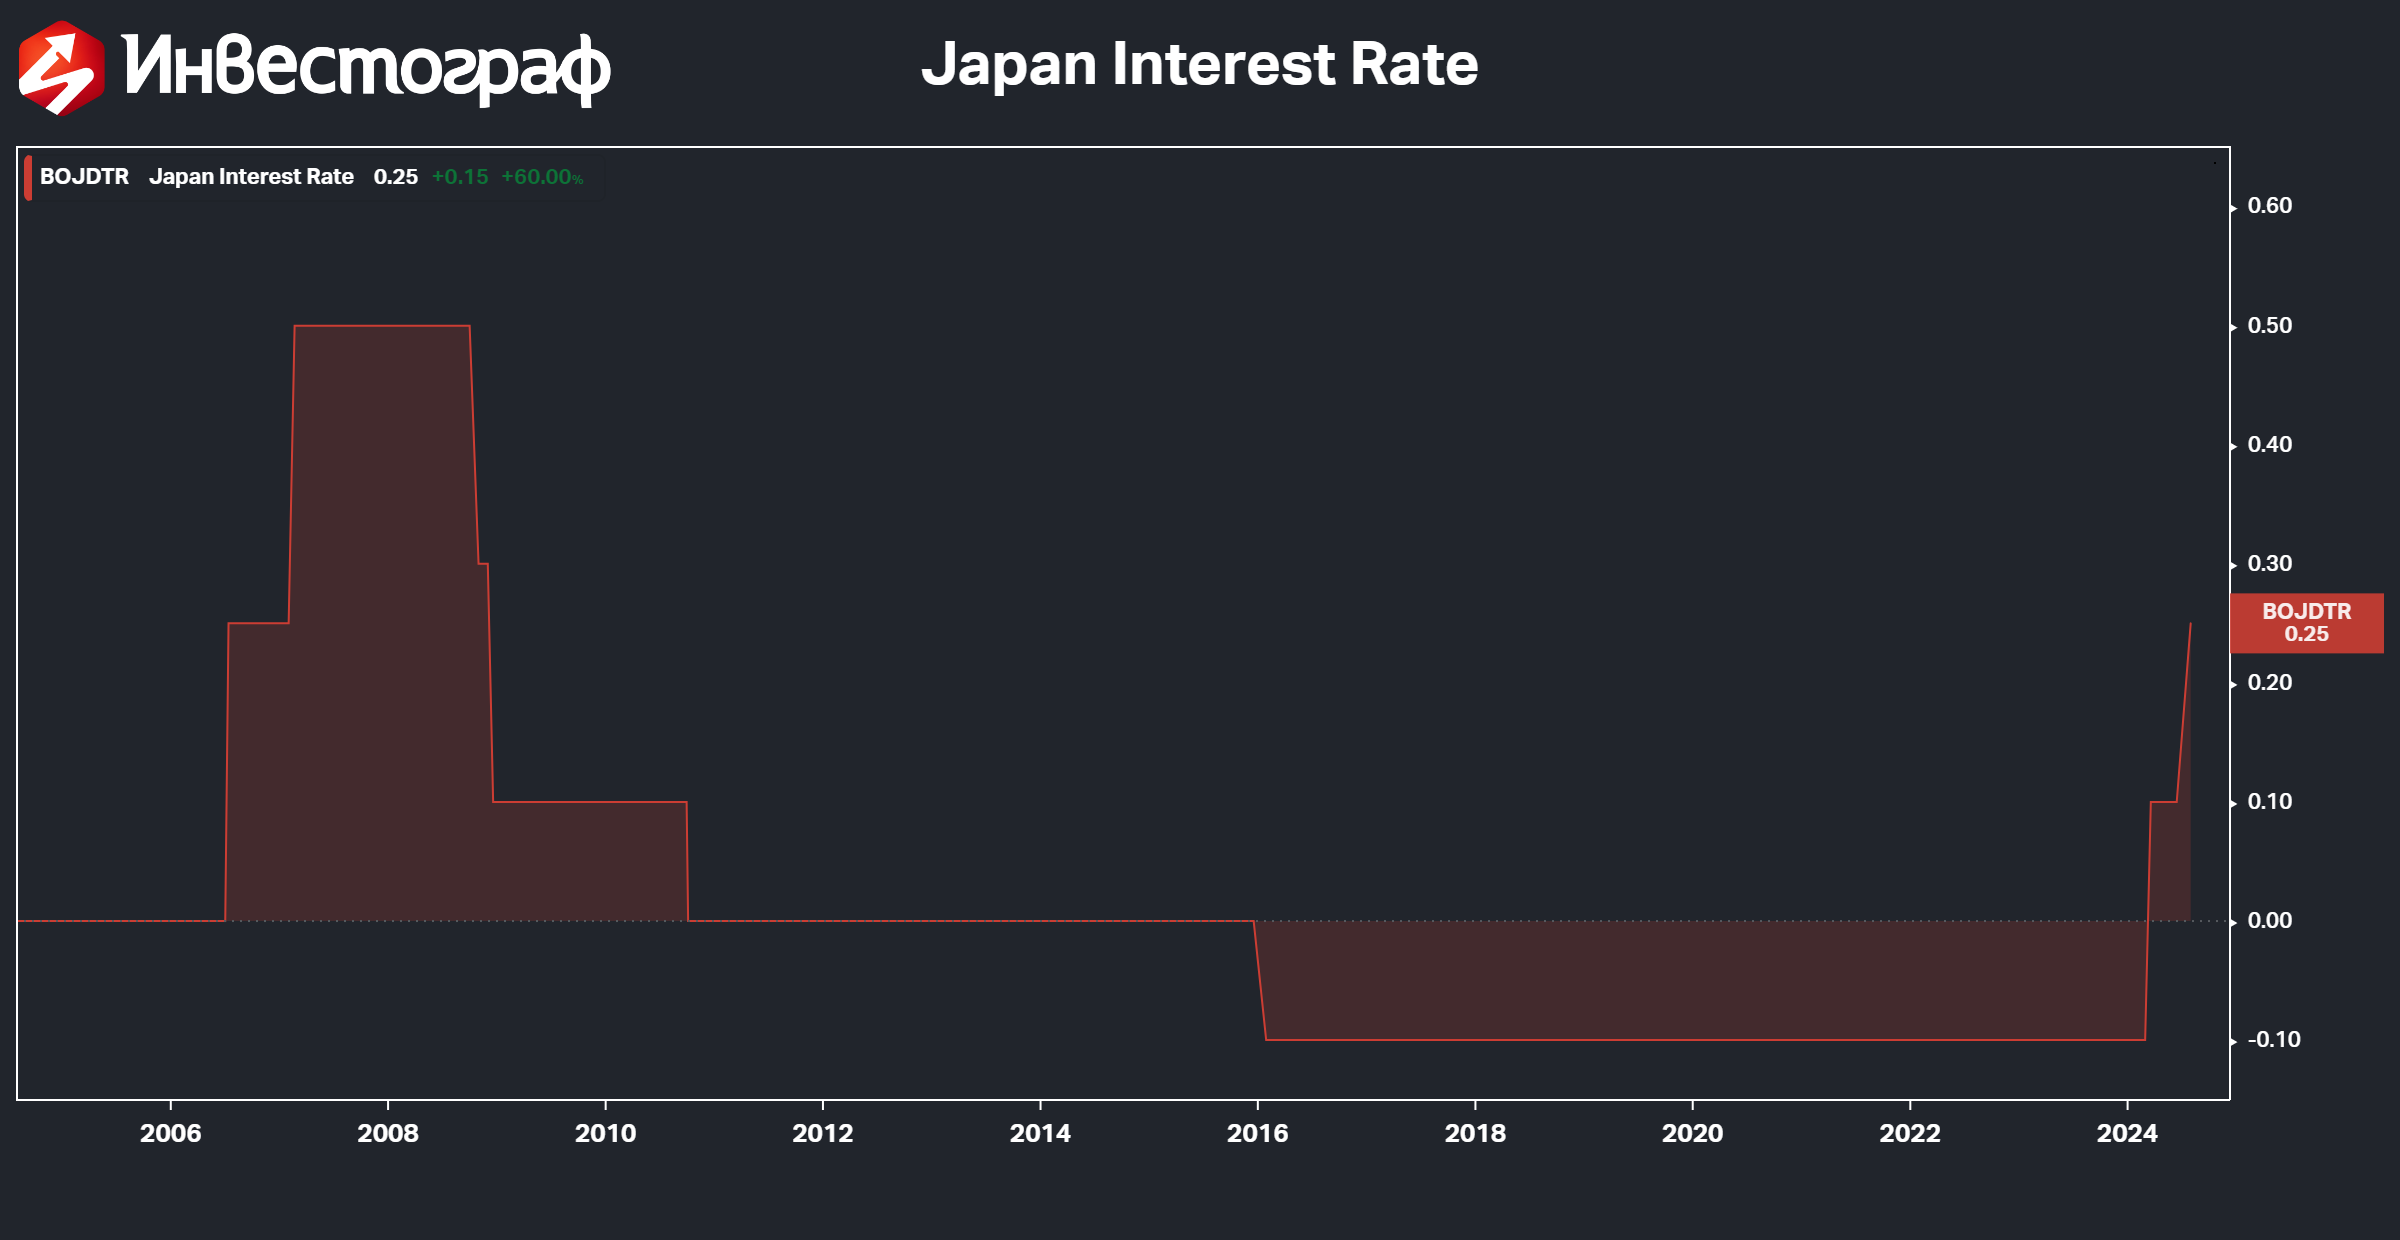
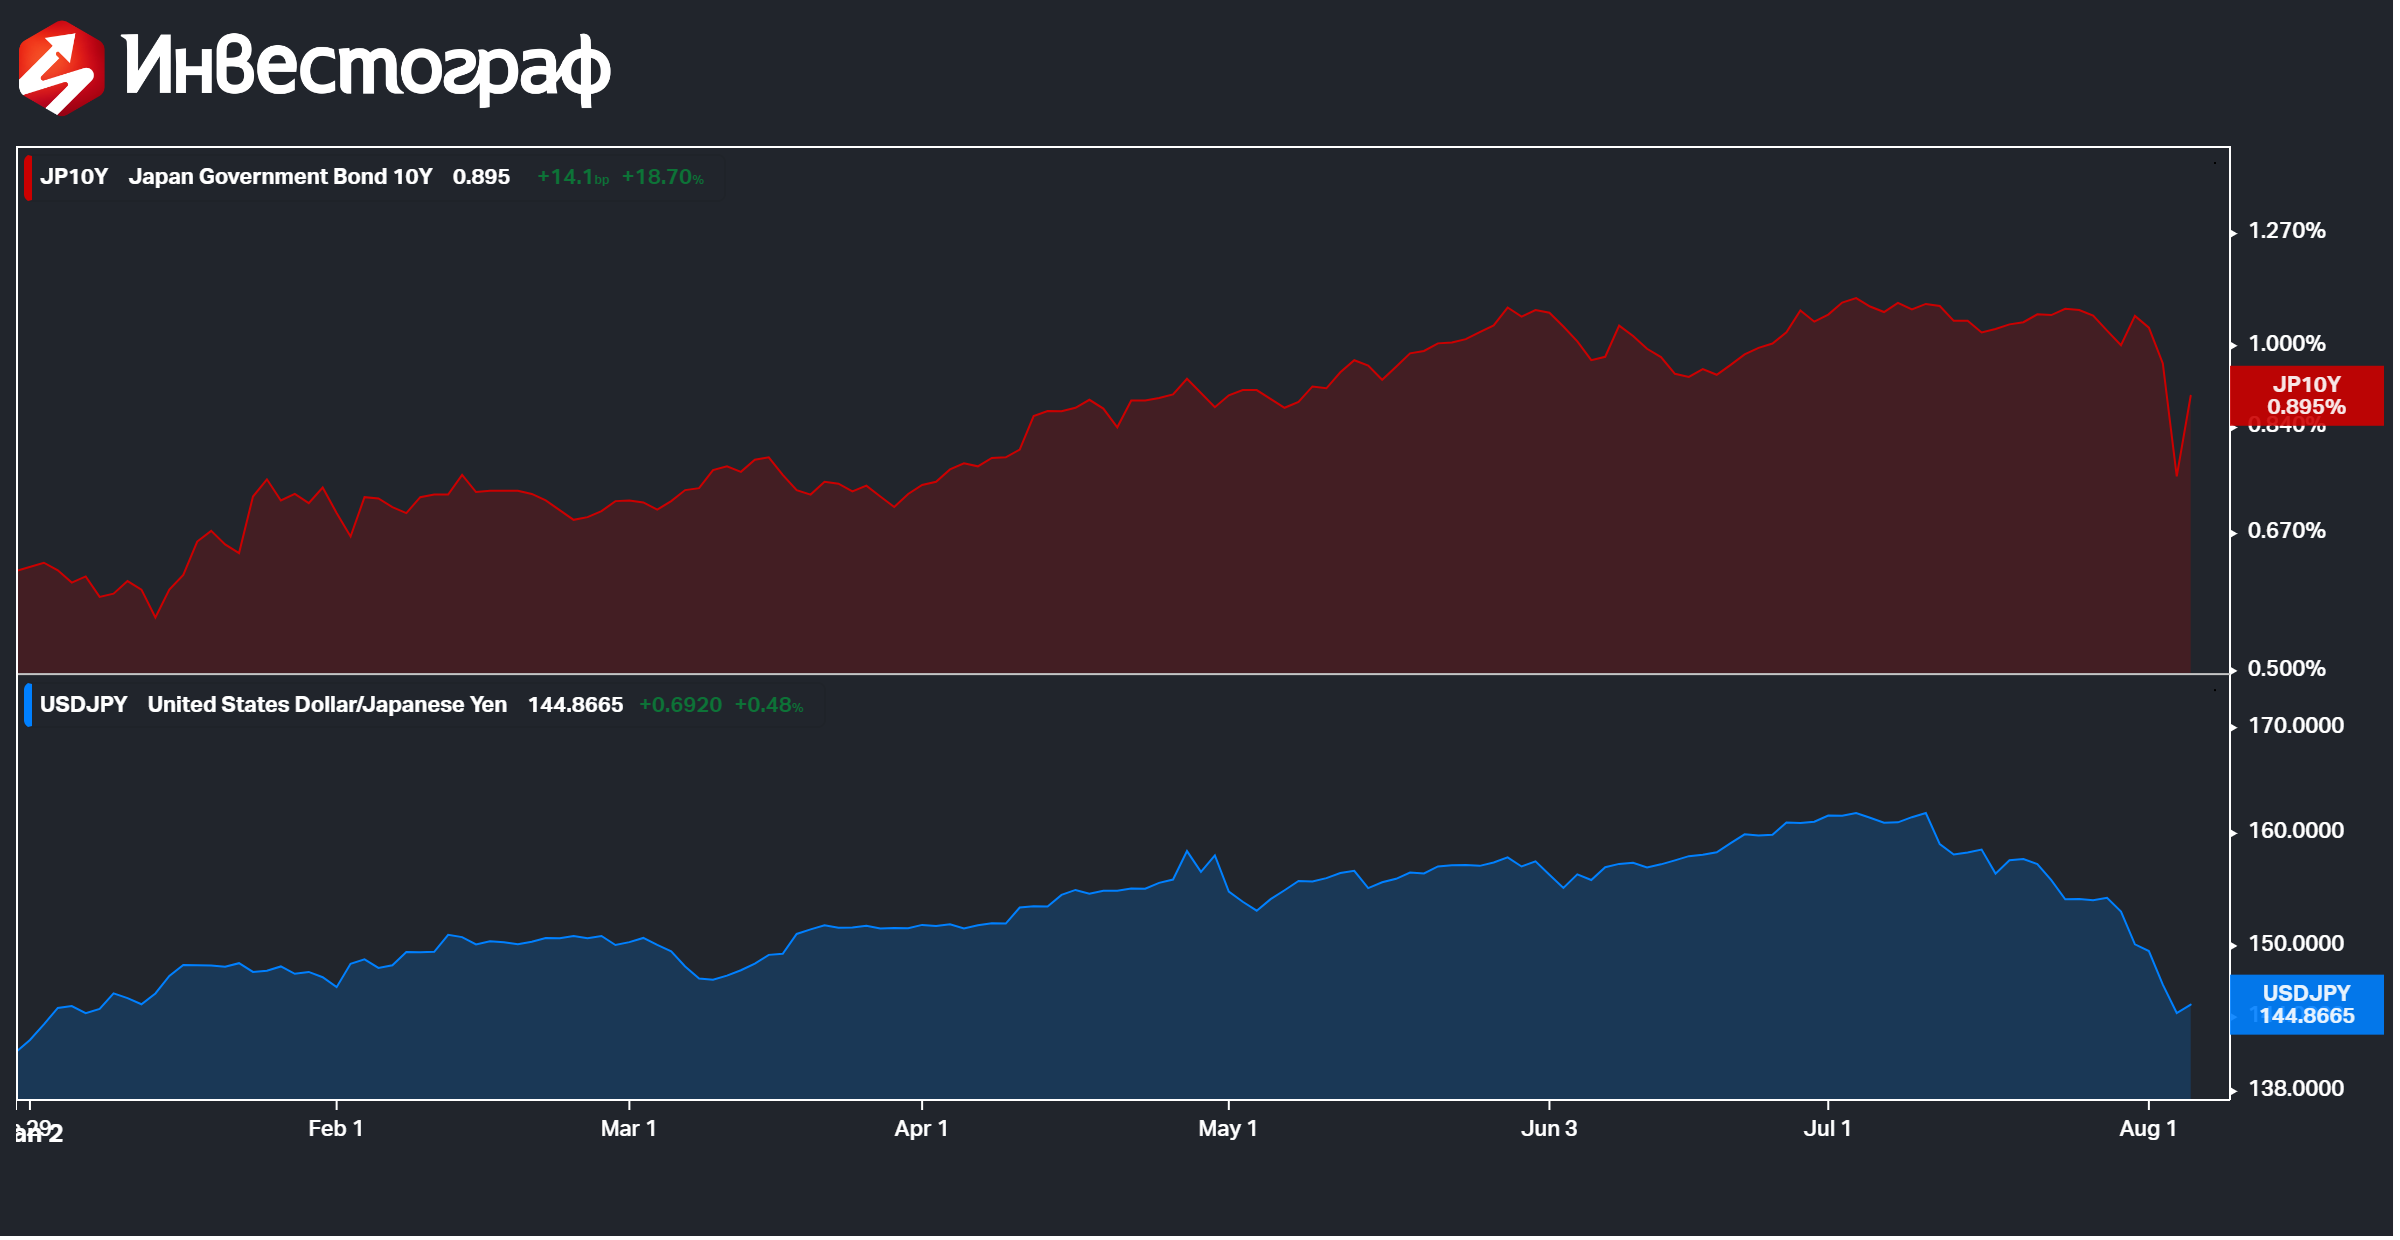
2. Изненадващото затягане на паричната политика от страна на Японската централна банка (30-ти юли).
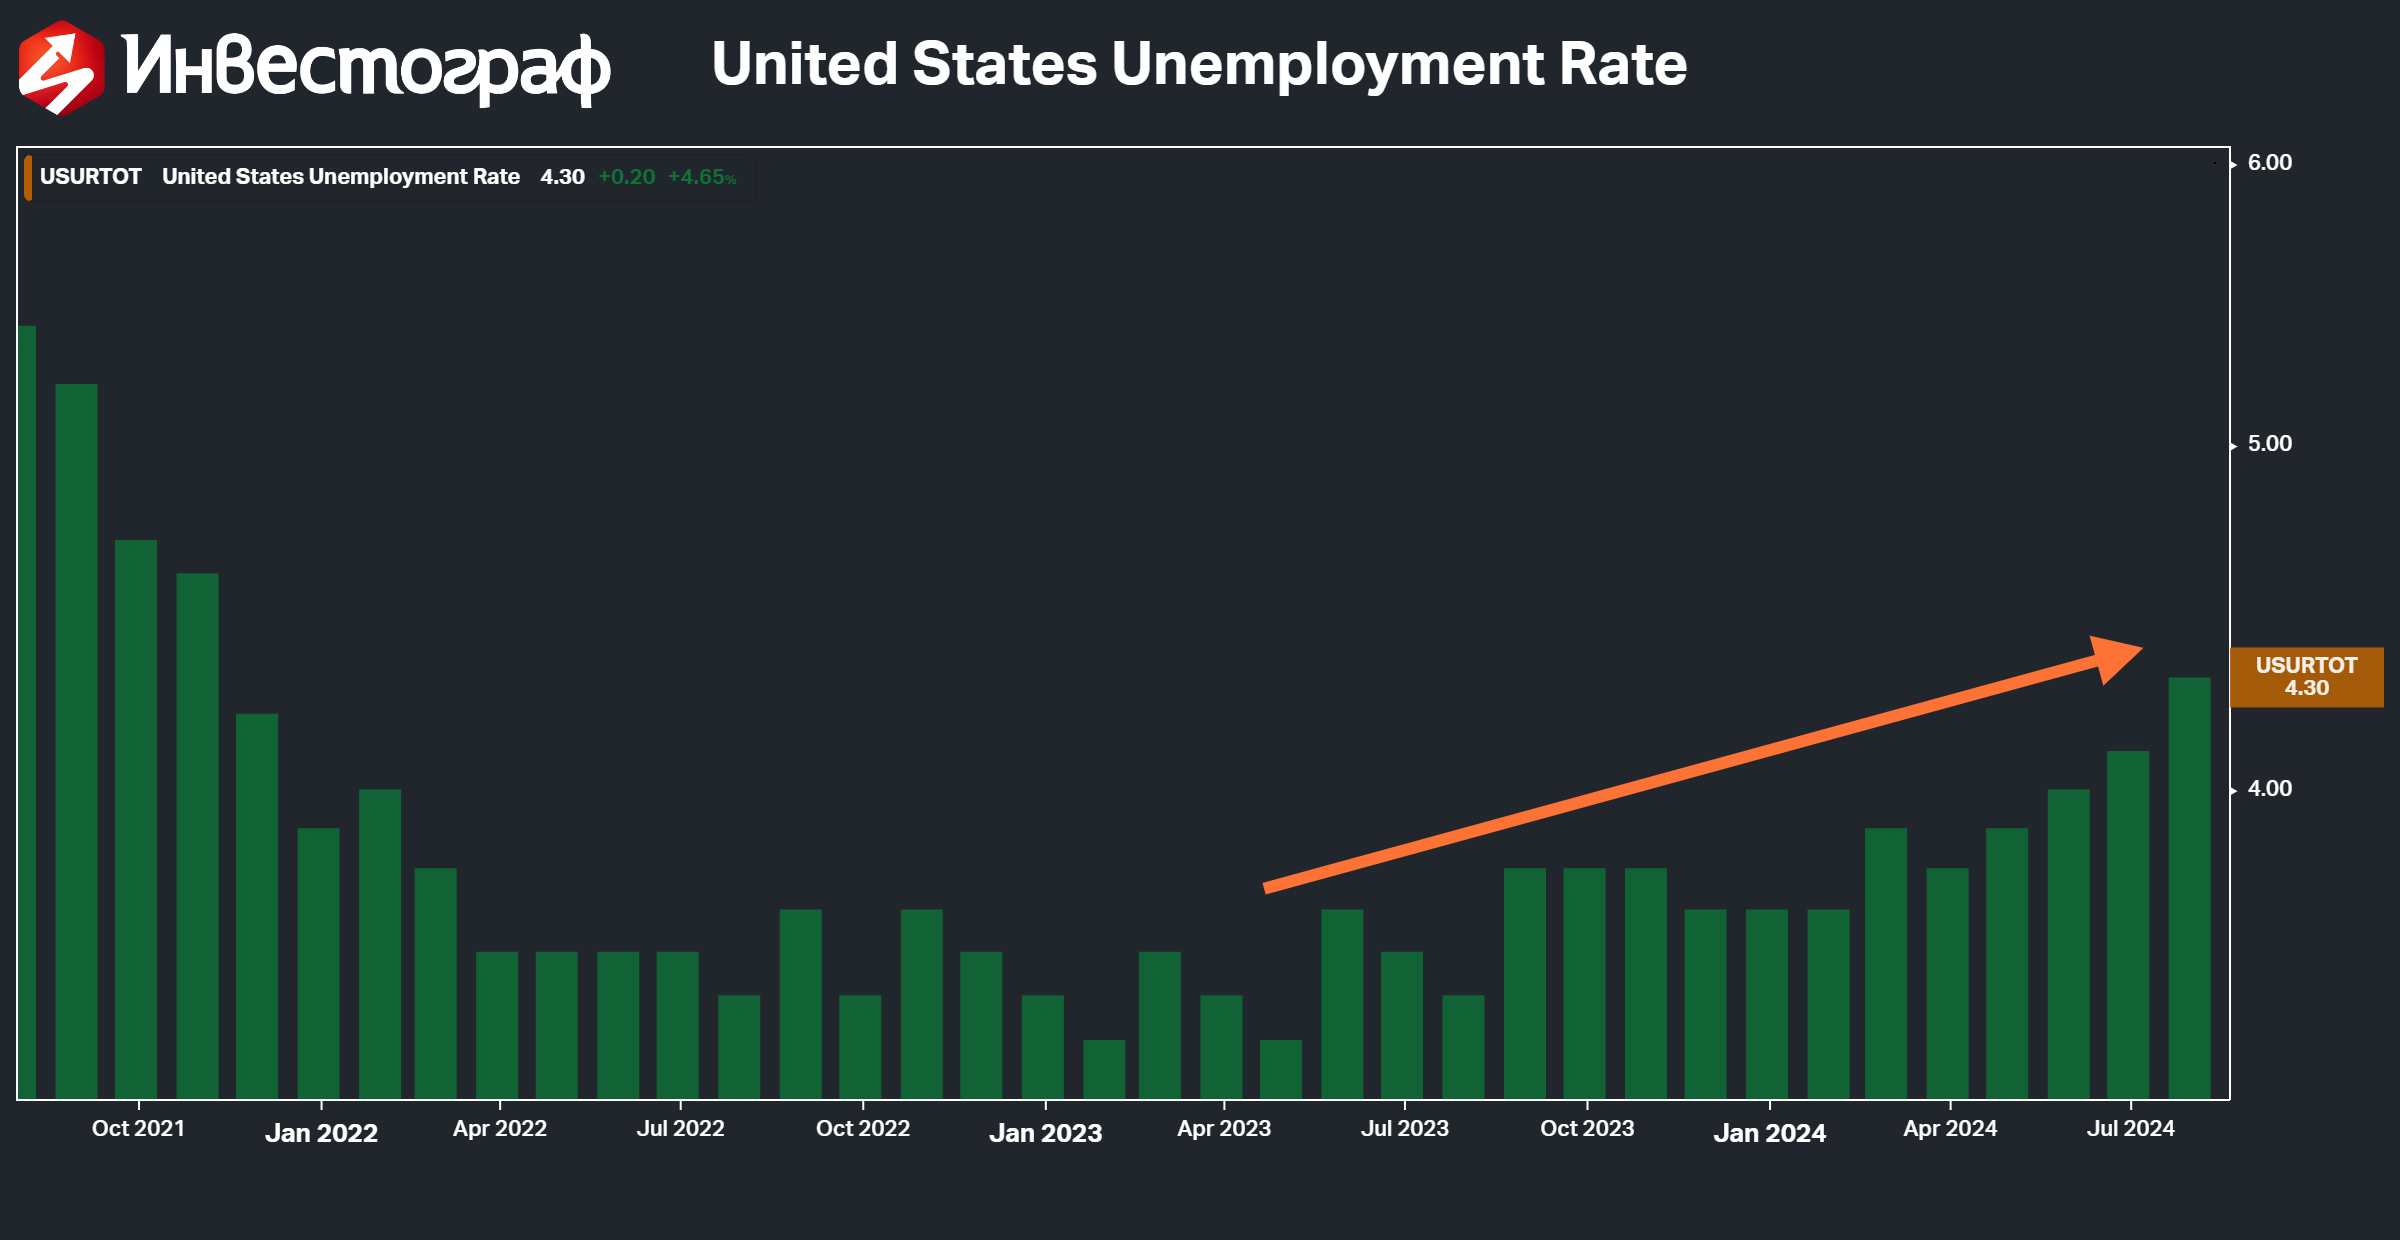
3. Слабият доклад за пазара на труда в САЩ (2-ри август), който коментирах вчера.
Все пак основната причина е една гигантска „кери търговия“, в която правителството на Япония участва в последните около 30 години, която се превърна в тиктакаща бомба със закъснител.
Например, отивате в японска банка и залагате $100 000 активи, за да вземете назаем 1 000 000 йени за една година при 0%. Обръщате йените в долари и купувате едногодишна държавна облигация на САЩ при 5% доходност.
- Ако приемем, че стойността на йената не се променя спрямо долара, възвръщаемостта ще бъде 50% (5% * 10 пъти ливъридж).
- Ако йената поскъпне с 1% през годината и не сте хеджирали валутния риск, възвръщаемостта пада до 20%.
- Ако видим 5% поскъпване на йената ще видите 20% загуба.
Примерът е консервативен като използва ниско волатилна американска държавна облигация и сравнително ограничено движение на йената. Сега си представете ако използващите заеми в йени се насочат към по-рисковки активи като акции или облигации на развиващи се пазари. Освен това, йената поскъпне с 15% за няколко седмици.
Докато йената поскъпва, японските банки изискват повече обезпечения, за да подкрепят заемите. Инвеститорът трябва да предостави повече обезпечение или да затвори кери сделката. Принудителната ликвидация тласка йената нагоре и закупените активи надолу.
Най-голямата „кери търговия“ в света
За отправна точка на по-нататъшния анализ може да се използват два документа от ФЕД Сейнт Луис и МВФ, които консолидират баланса на японското правителство, за да включват Японската централна банка, държавните банки и пенсионните фондове.
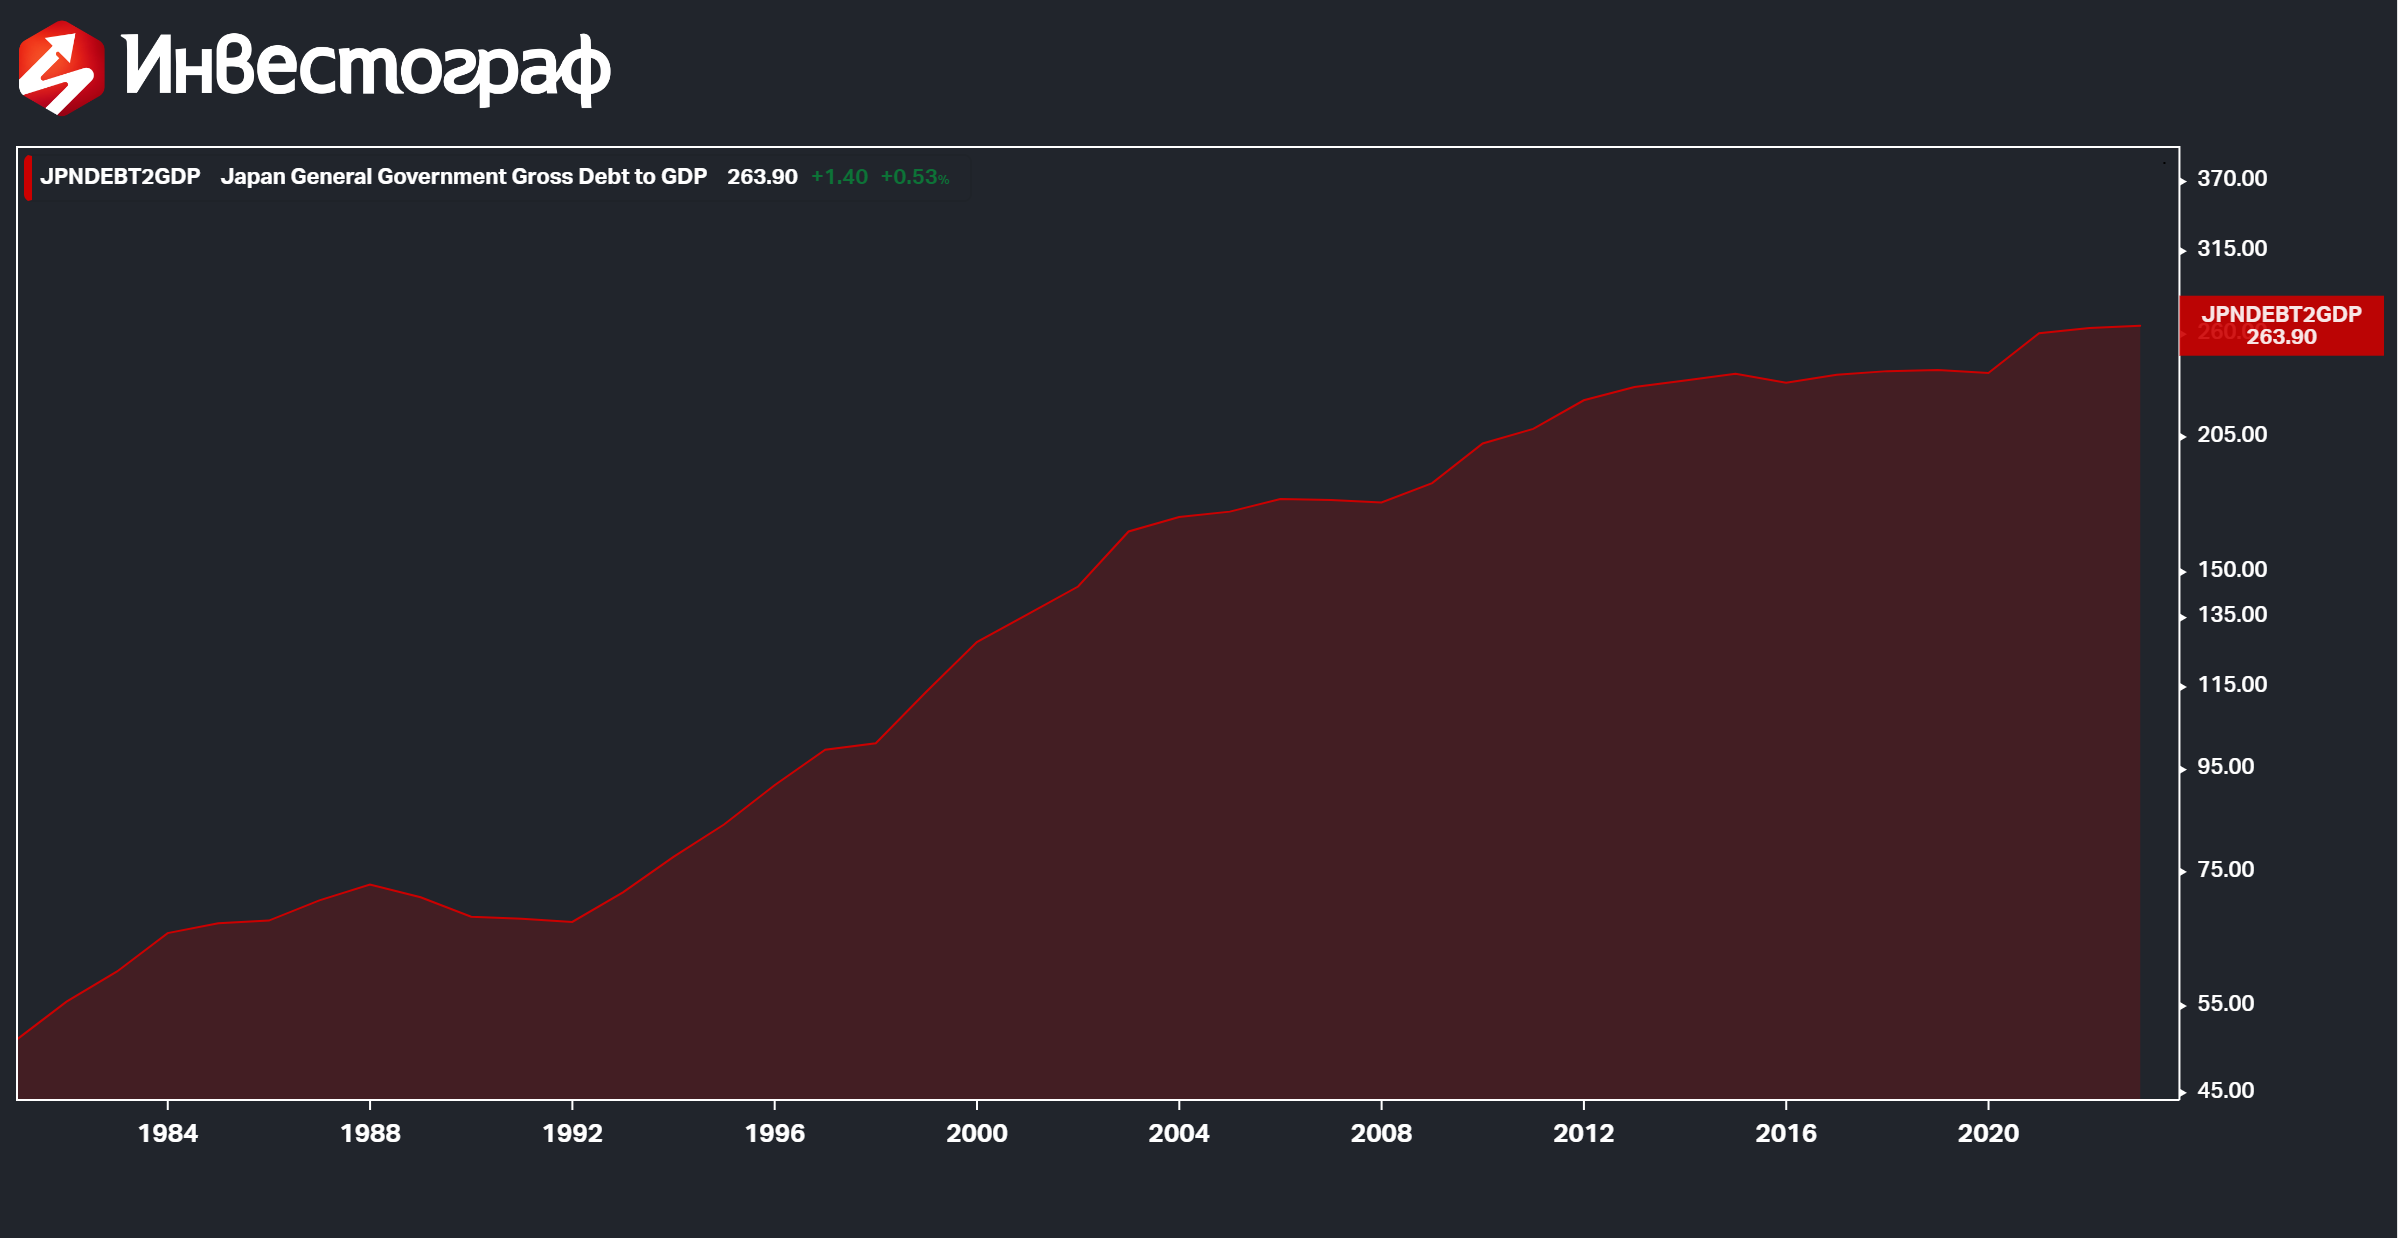
Консолидацията на дълга е от решаващо значение за разбирането защо Япония не е изправена пред дългова криза през последните десетилетия, като се има предвид съотношението публичен дълг/БВП от над 260%.
От страна на пасивите, японското правителство се финансира предимно в нискодоходни японски държавни облигации и дори по-евтини банкови резерви. През последните десет години ЯЦБ ефективно размени половината от всички държавни облигации с още по-евтини пари, които създаде, сега държани от банките.
Що се отнася до активите, японското правителство притежава предимно заеми, например чрез Фонда за фискални и инвестиционни заеми (FILF), и чуждестранни активи, основно чрез най-големия пенсионен фонд в Япония (GPIF).
Като се отчете всичко това нетният дълг на японското правителство е около 120% от БВП. Следователно, динамиката на дълга да не е толкова лоша, колкото изглежда на пръв поглед.
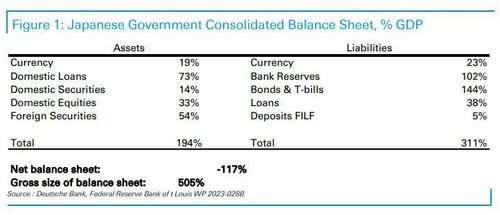
Но това, което е още по-важно, е комбинацията от активи и пасиви на този дълг. При брутна балансова стойност от около 500% от БВП или $20 трилиона, балансът на японското правителство е, най-просто казано, една гигантска „кери търговия“.
Така стигнахме до основната причина, поради която японското правителство е успяло да поддържа непрекъснато нарастващи нива на номинален дълг.
Правителството се финансира при много ниски реални лихви, наложени от ЯЦБ на местните вложители, като същевременно печели по-висока възвръщаемост от чуждестранни и местни активи с много по-голяма продължителност.
Тъй като тази разлика във възвръщаемостта се разширяваше се създаде допълнително фискално пространство за японското правителство. Тази схема работи само докато Японската централна банка не реши да вдигне лихвите, което да направи тази търговия нерентабилна.
Токсичната дилема на Японската централна банка
Вече видяхме, че правителството на Япония е ангажирано в една огромна „кери търговия“ на стойност $20 трилиона. Ето токсичната дилема, пред която е изправена Японската централна банка:
- От една страна, ако Японската централна банка реши да затегне политиката значително, тази „кери търговия“ ще трябва да се разпусне, което ще доведе до сериозни трусове във световната финансова система.
- От друга страна, ако ЯЦБ се бави, за да поддържа „кери търговия“, това ще изисква все по-високи нива на финансова репресия, но в крайна сметка ще създаде сериозни рискове за финансовата стабилност, включително потенциален срив на йената.
И двата варианта ще имат огромни последици за благосъстоянието и разпределението на богатството японското население: ако търговската търговия се разпадне, по-богатите и по-възрастните домакинства ще плащат цената на по-високата инфлация чрез нарастващи реални лихви; ако ЯЦБ се забави, по-младите и по-бедните домакинства ще платят цената чрез спад в бъдещите реални доходи.
Джордж Саравелос, Deutsche Bank.
По какъв начин ще бъде разрешен този въпрос не е напълно ясно, но в крайна сметка обаче някой ще трябва да плати цената на инфлацията.
Защо „кери търговията“ не се взриви досега?
Първият въпрос, който възниква, е защо тази „кери търговия“ не се взриви през последните няколко години предвид огромната разпродажба на активи с фиксирана доходност?
Отговорът е прост:
- От страна на пасивите ЯЦБ контролира разходите на правителството за финансиране и те са поддържани на нула (или дори отрицателни) въпреки нарастващата инфлация.
- Що се отнася до активите, японското правителство се възползва от огромно обезценяване на йената, което повиши стойността на неговите чуждестранни активи.
Никъде това не е по-очевидно от Държавния пенсионен инвестиционен фонд, който е донесъл кумулативна възвръщаемост през последните няколко години, по-голяма от последните две десетилетия взети заедно.
Японското правителство спечели възвръщаемост както от валутната страна на кери търговията, така и от страната на фиксирания доход.
Облагодетелствано обаче е не само японското правителство. Падащите реални лихвени проценти са от полза за всеки собственик на активи в Япония, предимно по-възрастните богати домакинства.
А тъй като знаем, че Япония е силно застаряла държава, следователно по този начин правителството си „купува“ гласове от най-големия дял от населението.
Моментът на разплатата
Вторият въпрос, който възниква е какво ще принуди тази „кери търговия“ да се разпусне? Простият отговор е устойчива инфлация.
Помислете какво би се случило, ако инфлацията изисква Японската централна банка да повиши лихвените проценти:
- Частта от пасивите на държавния баланс ще понесе огромен удар чрез по-високи лихвени плащания върху банковите резерви и спад в стойността на японските държавни облигации.
- Страната на активите ще пострада от повишаването на реалните лихвени проценти и поскъпването на йената, което причинява нетни загуби от чуждестранни и потенциално местни активи.
Богатите, по-възрастни домакинства също ще понесат подобен удар: стойността на техните активи ще спадне, докато фискалният капацитет на правителството да финансира пенсионни права ще ерозира.
От друга страна, по-младите домакинства ще бъдат по-добре. Те не само ще печелят повече от своите депозити, но и реалната норма на възвръщаемост на бъдещия им поток от спестявания също ще се повиши.
Може ли да се предотврати болката?
Има ли начини правителството да предотврати болката, която би създала по-висока инфлация, особено върху по-възрастните домакинства?
Наистина има само три възможности и нито една тя тях далеч не изглежда привлекателно:
- Облагане с данъци младите домакинства. Вместо намаляване на пенсионните разходи, за да се помогне за подобряване на фискалния баланс, друга алтернатива е да се увеличи данъчното облагане. Ключовото ограничение тук би било политическо, тъй като по-възрастните домакинства са по-богати и вече са били основните бенефициенти от политиката за масово печатане на пари от Японската централна банка.
- Предотвратяване на покачването на реалните лихви. На практика това би означавало, че Централната банка на Япония толерира постоянно по-висока инфлация, като остава зад кривата и ерозира реалната стойност на държавния дълг. Това е разновидност на фискалната доминация, която в крайна сметка би представлявало сериозни рискове за финансовата стабилност. Ако местните домакинства стигнат до заключението, че йената е загубена, в крайна сметка ще видим изтичане на капитал и драматично обезценяване на японската валута.
- Не плащане на банките. Единственият най-голям източник на финансиране на кери търговията на японското правителство е банковата система чрез големите си запаси от свръхрезерви. Следователно има един прост начин за предотвратяване на повишаването на сметката за лихви на централната банка и оттам на правителството: не плащане на лихва по излишните баланси на банките. Това е подход, който вече се следва от Швейцария и може да проработи в краткосрочен план. В крайна сметка обаче това създава сериозни рискове за финансовата стабилност, тъй като не позволява на банките да прехвърлят пълната полза от повишаването на лихвените проценти на вложителите. Крайният резултат би бил да се създадат условия за изтичане на депозити, подобни на това, което видяхме в кризата с регионалните банки в САЩ.
Разбира се, нито една от опциите, обсъдени по-горе, не е устойчива в дългосрочен план. Всички те биха довели до социални катаклизми и политическа нестабилност, тъй като периодът на отлагане на решението на този проблем е към края си.
Заключение
Ударът, който получиха пазарите на 5 август понеделник е много сериозен и дори може да остане в историята. Сега предстои да видим каква ще е реакцията на ФЕД и Японската централна банка, които неминуемо ще се намесят, вероятно ще опитат да се намесят на валутния пазар преди проблема да се задълбочи и разпространи.
Друг въпрос е дали ще успеят да намерят дългосрочно решение.
Според мен, това може да се превърне в краткосрочно събитие, но с дългосрочно последици. В следващия анализ на сайта Инвестограф ще разгледаме състоянието на ликвидността след удара в понеделник.
Открийте още интересни материали: